Tese de investimento · Eletropostos
A maior frota elétrica do Brasil está sem carregadores.
São Paulo concentra 223 mil veículos plug-in e apenas 5.876 pontos de recarga — 37,9 carros por carregador, quase quatro vezes a relação considerada ideal pelo setor.
- 223 mil
veículos plug-in circulando em São Paulo — 44% da frota do Brasil
- 7 a 14 meses
de payback por eletroposto, considerando apenas a venda de energia
- R$ 3,0 bi
de oportunidade em infraestrutura de recarga em SP até 2030
* Estimativa própria: participação de SP na frota plug-in nacional (44%) aplicada à projeção McKinsey de R$ 6,8 bi para recarga no Brasil até 2030.
Sumário executivo
O mercado em números
- 20,7 mi
veículos elétricos vendidos no mundo em 2025 — 1 em cada 4 carros novos do planeta
- 21,1%
de participação dos eletrificados nas vendas em julho/2026 — o maior índice mensal da história
- 37,9
veículos plug-in por ponto de recarga em São Paulo — o ideal do setor é 10
A frota elétrica brasileira cresce mais rápido do que a rede que a abastece — e São Paulo é o ponto onde esse descompasso é maior em volume absoluto.
Fontes: IEA Global EV Outlook 2026 · ABVE — balanços anuais, 1º semestre e julho de 2026 (jul/2026) · ABVE / Tupi Mobilidade (mai/2026) · Eos do Brasil (2026).
Lições globais
A rede define o teto da adoção
A China não esperou a demanda — construiu a rede antes
- 43,97 milhões de veículos de nova energia em circulação — 12,0% de toda a frota chinesa no fim de 2025
- 16,49 milhões de unidades vendidas em 2025 (+28,2%), cerca de 51% do mercado
- 22,5 milhões de conectores de recarga: 4,95 milhões públicos e 17,5 milhões privados (+44,9% a/a)
- Meta de 30% da frota nacional convertida a veículos de nova energia até 2030
Onde a política pública empurra, a rede chega antes da frota
- 1,1 milhão de pontos públicos de recarga na UE ao fim de 2025 — cinco vezes o volume de 2020
- A regulação AFIR exige 1,3 kW de potência pública por carro 100% elétrico (BEV); 26 dos 27 países já cumprem
- A IEA projeta 2 milhões de pontos públicos na UE até 2030; a ACEA estima que 8,8 milhões seriam necessários para as metas de CO₂
Onde a política recua, a recarga vira o gargalo
- Mais de 250 mil portas públicas de recarga nos EUA em junho/2026, sendo 73,9 mil de recarga rápida (DC)
- A rede cresceu 34,6% em 2025, sustentada pelo programa federal NEVI, de US$ 5 bilhões
- As vendas de elétricos caíram 4% em 2025 com a retirada de incentivos
Onde a política pública empurra, a rede chega antes da frota. Onde ela recua, a recarga vira o gargalo — e a oportunidade da década surge.
Fontes: Ministério da Segurança Pública da China · CAAM (2025) · China EV Charging Alliance (mai/2026) · Conselho de Estado da China, Plano de Ação de Pico de Carbono (jul/2026) · Governo de Hainan / Xinhua (jul/2026) · Transport & Environment / Comissão Europeia — AFIR (mar/2026) · IEA Global EV Outlook 2026 · ACEA · US DOE Alternative Fuels Data Center (jun/2026) · WRI (abr/2026) · Rabobank.
O epicentro · São Paulo
A maior frota do país tem a nona pior rede
- 223 mil
veículos plug-in circulando em São Paulo — 44% da frota do Brasil
- 5.876
pontos públicos e semipúblicos no estado — 23% da rede nacional para 44% da frota
- 37,9
veículos plug-in por ponto de recarga em São Paulo — o ideal do setor é 10
Na capital
- 825
estações mapeadas no município de São Paulo
- 505
carregadores de acesso público na capital
- 78
pontos de recarga rápida (DC) na capital — para a maior economia urbana da América Latina
| Item | Valor |
|---|---|
| Rede atual | 5.876 |
| Necessário hoje (ideal 10) | 22.300 |
| Necessário em 2030 | 40.000 |
Necessidades calculadas pela ERA a partir da relação ideal de 10 veículos por ponto e das projeções McKinsey para 2030.
- ~40 mil
pontos públicos necessários no estado até 2030 — 6,8x os 5.876 de hoje
* Estimativa própria: participação de SP (44%) aplicada às projeções nacionais.
- 16,4 mil
pontos faltam no estado para alcançar a relação ideal do setor
- Demanda por plug já instalada — cada ponto em São Paulo atende 37,9 veículos plug-in, quase quatro vezes a referência do setor, antes de qualquer crescimento de frota.
- A operação-alvo é modesta — os cenários da ERA operam abaixo de 30% da capacidade instalada, dentro do que a densidade paulista já sustenta hoje.
- A Lei 18.403/2026 amplia a base — ao liberar carregadores em vagas de condomínio, traz para a rua veículos que hoje não compram por falta de onde recarregar.
Fontes: ABVE / Tupi Mobilidade (mai/2026) · Eos do Brasil (2026) · Carregados.com.br, município de São Paulo (2026) · McKinsey, "Recarregar para crescer" (2024) · Estimativa ERA Mobilidade: participação de SP na frota plug-in nacional (44%) aplicada às projeções McKinsey.
Onde está o dinheiro
Nem todo ponto vale o mesmo: frotas e destino puxam o retorno
| Item | Valor |
|---|---|
| Hubs de frotas | 2,0 |
| Recarga em destino | 2,0 |
| Rodoviário | 1,5 |
| Residencial | 1,0 |
Estimativas McKinsey, com horizontes entre 2030 e 15 anos e parcialmente sobrepostas.
R$ 1,50 a R$ 1,95 é a tarifa praticada por kWh em recarga DC (ultrarrápida: R$ 2,50 a R$ 3,50).
Valores variam por localização, potência contratada e modelo de parceria.
AC lento
CAPEX de R$ 5 a 7 mil · cerca de R$ 375/mês — volume alto, margem comoditizada.
DC 30–60 kW
CAPEX de cerca de R$ 87,5 mil · faturamento de cerca de R$ 4,0 mil/mês — retorno mais de 10x o do AC.
DC acima de 120 kW
CAPEX de cerca de R$ 275 mil — reservar a corredores de alto fluxo e hubs.
Fontes: McKinsey, "Recarregar para crescer" (2024) · VoltBras · DSG Capital · Levantamento setorial (2025–2026).
O conceito ERA Mobilidade
O carregador é a âncora. O hub é o negócio.
é o tempo médio de uma sessão DC de 120 kW — o setor exige permanência acima de 45 minutos para viabilizar um ponto
A ERA transforma essa espera em consumo.
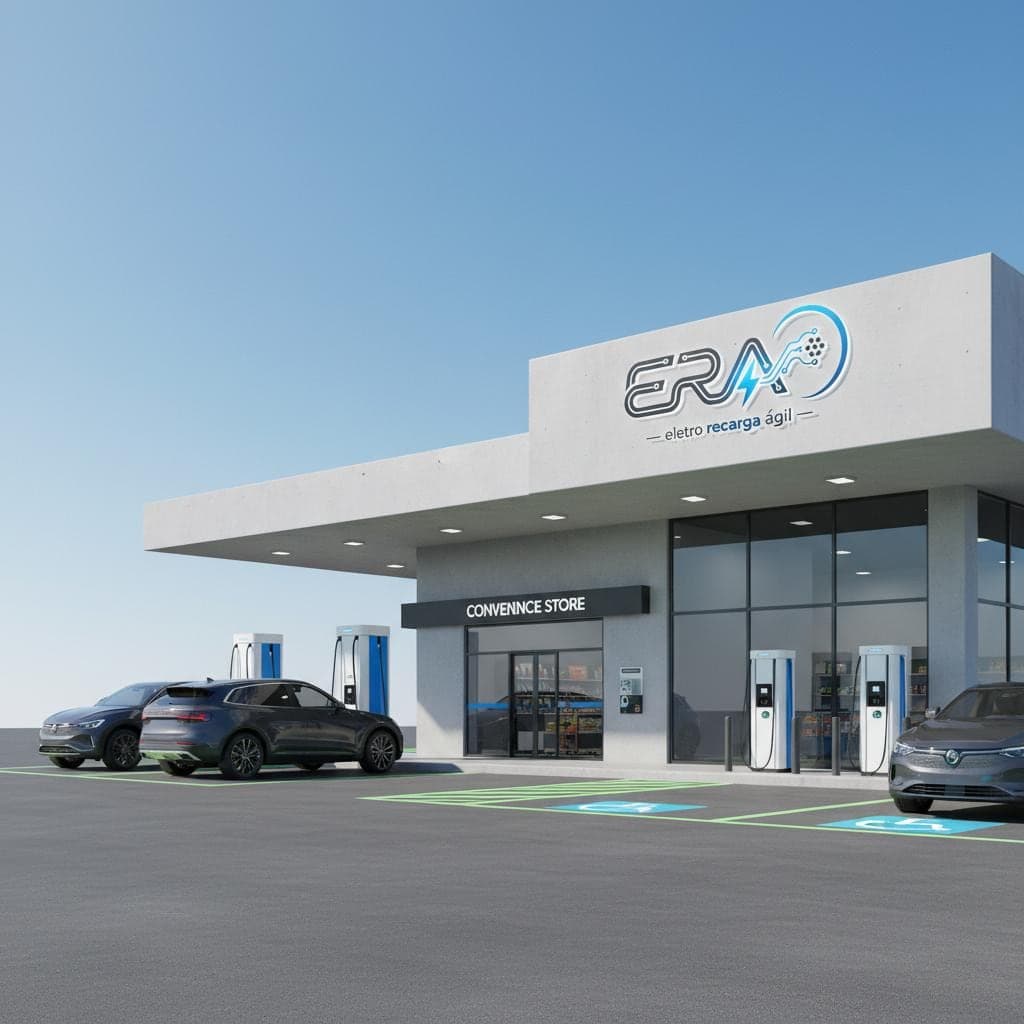
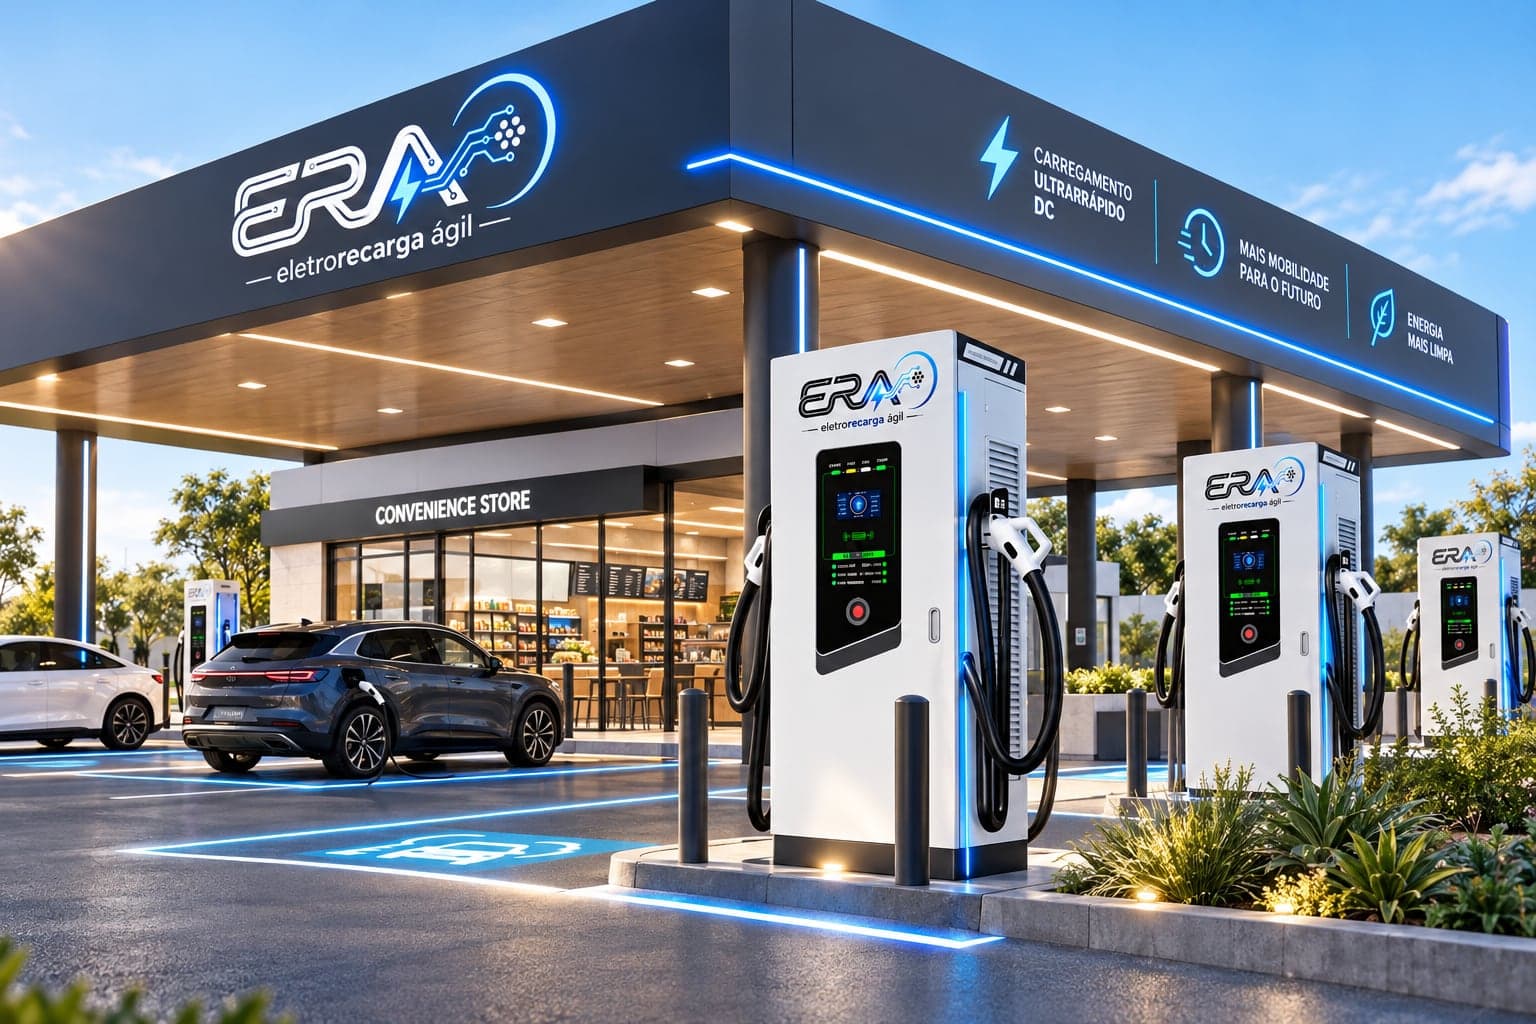
Projeto conceitual ERA Mobilidade 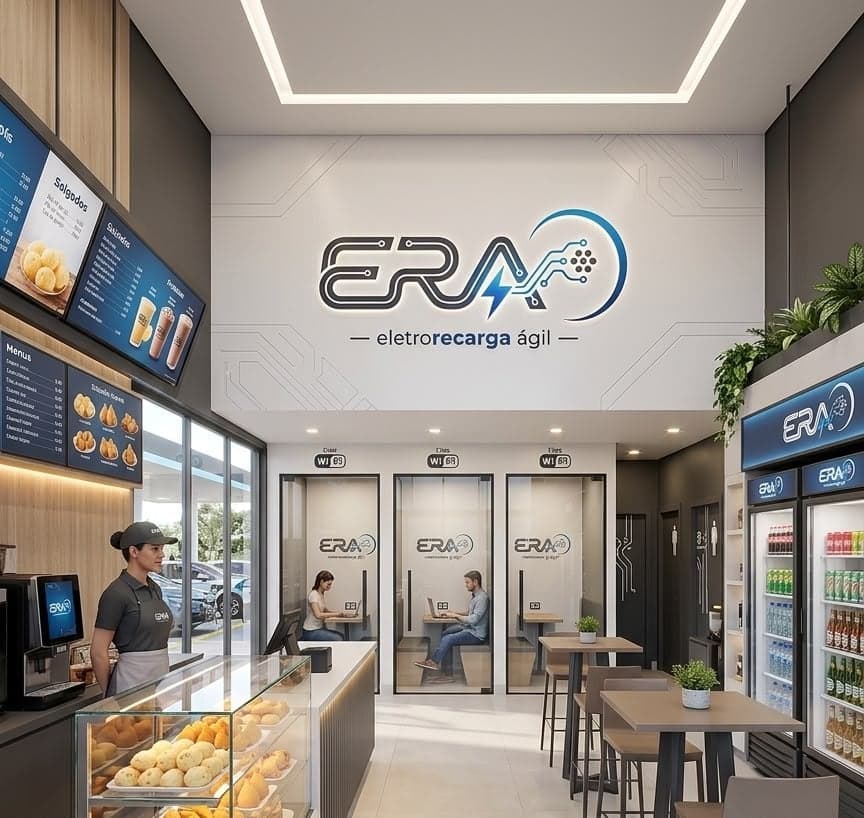
Projeto conceitual ERA Mobilidade 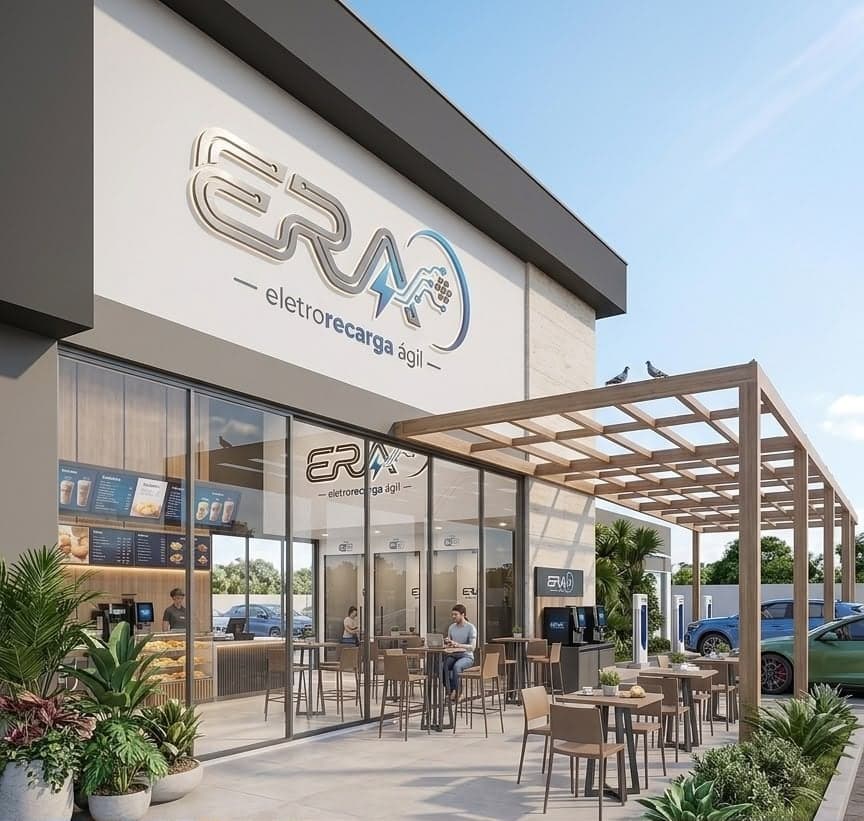
Projeto conceitual ERA Mobilidade
Fontes: Parâmetros de viabilidade praticados no setor de recarga (2026) · ERA Mobilidade — Tese de investimento em eletropostos (2026).
Simulador de faturamento
Faça as contas do seu eletroposto
Escolha o modelo, a configuração e a ocupação e veja faturamento, custos e payback em tempo real.
Simulação ilustrativa baseada no Simulador de Faturamento ERA e em premissas de mercado de 2026. Considera exclusivamente a receita de venda de energia; não inclui conveniência, mídia ou cessão de espaço. Não constitui oferta de investimento, recomendação ou promessa de rentabilidade. Valores variam por localização, potência contratada, tarifas e modelo de parceria.
Fontes: Simulador de Faturamento ERA (premissas próprias, receita somente de energia).
Salto de potência · 160 kW
Mesma sessão em 30 minutos: um terço mais de giro
- 40 → 30 minpor sessão de 40 kWh: com 80 kW efetivos por plug em vez de 60, o mesmo carro sai dez minutos antes
- 72 → 96sessões por dia por carregador: a capacidade cresce 33% sem ocupar um metro quadrado a mais de terreno
- +R$ 20 a 80 milde investimento adicional, que se paga com o faturamento extra em menos de um trimestre
| Configuração | 120 kW | 160 kW | Ganho |
|---|---|---|---|
| 1 rápido + 1 AC | 8,4 meses | 7,4 meses | −1,0 |
| 2 rápidos + 1 AC | 8,7 meses | 7,5 meses | −1,2 |
| 2 rápidos + 2 AC · hub | 13,4 meses | 11,3 meses | −2,1 |
| 3 rápidos + 2 AC · hub | 13,7 meses | 11,0 meses | −2,7 |
| 4 rápidos + 2 AC · hub | 13,4 meses | 10,7 meses | −2,7 |
Recarga mais rápida é mais carros por dia no mesmo terreno: o 160 kW antecipa o retorno em até 2,7 meses.
Fontes: Simulador de Faturamento ERA (premissas próprias, receita somente de energia).
Portfólio ERA · 120, 160 e 240 kW
Mais potência, mais giro em cada bico
A ERA instala carregadores rápidos DC de 120, 160 e 240 kW, todos com dois bicos. Quanto mais rápida a sessão, mais carros passam pela mesma vaga — e mais energia é vendida no mesmo terreno.
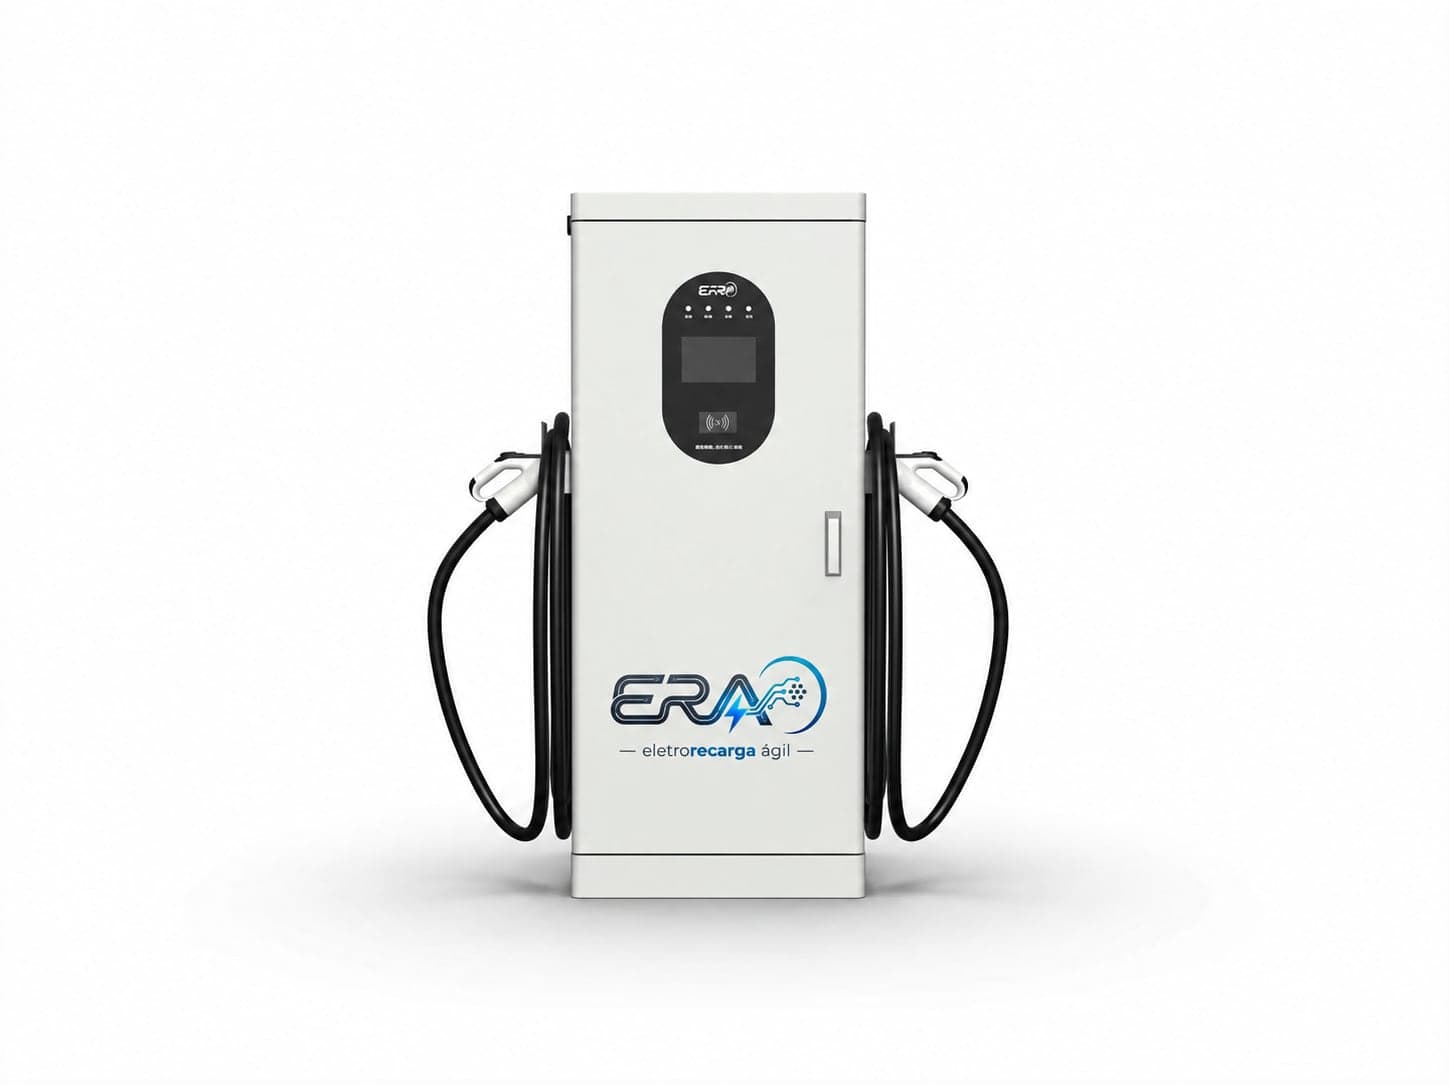
120 kW
60 kW por bico
40 minpor sessão de 40 kWh
10,8 sessões/dia por bico
- Faturamento por bico
- R$ 23,9 mil/mês
- Resultado de energia por bico
- R$ 11,4 mil/mês
160 kW
80 kW por bico
30 minpor sessão de 40 kWh
14,4 sessões/dia por bico
- Faturamento por bico
- R$ 31,8 mil/mês
- Resultado de energia por bico
- R$ 15,2 mil/mês
+33% sobre o 120 kW
240 kW
120 kW por bico
20 minpor sessão de 40 kWh
21,6 sessões/dia por bico
- Faturamento por bico
- R$ 47,7 mil/mês
- Resultado de energia por bico
- R$ 22,9 mil/mês
+100% sobre o 120 kW
- * Cenário-base do Simulador de Faturamento ERA: 30% de ocupação, R$ 1,89/kWh, energia a R$ 0,89/kWh e plataforma de 5% (Hub ERA). Aluguel e custos fixos do ponto não estão rateados; receita somente de energia.
- * O 240 kW entrega 120 kW por bico a veículos que aceitam essa potência; carros com limite menor recarregam no próprio limite. Investimento e payback do 240 kW sob consulta.
Fontes: ERA Mobilidade — portfólio de carregadores (2026) · Simulador de Faturamento ERA (premissas próprias, receita somente de energia).
O hub completo · camadas de receita
Enquanto o carro carrega, o cliente consome
Conveniência e alimentação
Café, salgados, bebidas e mercearia — ticket adicional sobre um público de renda acima da média.
Espaço de trabalho
Cabines com Wi-Fi que alongam a permanência muito além dos 40 minutos da recarga.
Mídia no ponto
Telas nos carregadores e no salão: audiência qualificada, cativa e mensurável.
Frotas e contratos B2B
Recarga dedicada com utilização contratada, que estabiliza a ocupação fora do pico.
Cessão de espaço
Hospedagem de serviços de terceiros dentro do hub, sem CAPEX adicional.
Os paybacks consideram apenas a venda de energia. Estas camadas encurtam esse prazo e somam valor ao negócio.
Estudo do MIT publicado na Nature: comércios próximos a eletropostos nos EUA registraram até 3% de aumento nas vendas anuais.
Fontes: ERA Mobilidade — Tese de investimento em eletropostos (2026) · McKinsey, "Recarregar para crescer" (2024) · Estudo do MIT publicado na Nature.
A próxima onda · frotas coletivas e comerciais
O ROI já é excelente com veículos leves. E quando chegarem os VUC, ônibus e caminhões?
Ônibus urbanos
589ônibus elétricos emplacados no 1º semestre de 2026 — alta de 92,5%
- São Paulo opera 1.759 coletivos eletrificados: mais de 80% da frota elétrica do país
- A Lei do Clima exige frota 100% limpa até 2038, sobre cerca de 12 mil ônibus na capital
Vans e caminhões
292comerciais leves 100% elétricos no 1º semestre — alta de 41,1%
- Junho de 2026 cresceu 184,6% sobre junho de 2025: o e-commerce puxa a última milha
- Rotas previsíveis e retorno diário à base: o caso de uso mais maduro
Táxis e aplicativos
R$ 30 biem crédito do Move Brasil para taxistas e motoristas de aplicativo
- Medida Provisória de maio/2026 cobre veículos até R$ 150 mil, incluindo elétricos
- 99electric-Pro já opera em sete capitais e o Uber Green está em São Paulo
- Alta quilometragem diária significa consumo de kWh muito acima do uso particular
Fontes: ABVE (ônibus, 1º semestre de 2026) (1º sem/2026) · Fenabrave (comerciais leves, 1º semestre de 2026) (1º sem/2026) · Prefeitura de São Paulo / SPTrans · Lei municipal nº 16.802/2018 (São Paulo) · BNDES · MDIC, Move Brasil (mai/2026).
Estrutura do mercado
Mercado pulverizado: a demanda é reprimida, não disputada
Nenhum operador dominante
Os 25.429 pontos do país estão distribuídos entre dezenas de empresas — fabricantes de veículos, distribuidoras de energia e combustível, startups de tecnologia e redes de varejo. Nenhuma delas construiu posição de liderança nacional.
Consolidação por parceria, não por escala
Os movimentos recentes do setor foram acordos e aquisições entre players já existentes. Ninguém conseguiu crescer sozinho no ritmo em que a frota cresce.
Cobertura ainda incipiente
Apenas 1.788 dos 5.570 municípios brasileiros têm ao menos um ponto público de recarga: dois terços do país seguem sem oferta.
Entrar não é tirar cliente de ninguém
Com 37,9 veículos por ponto em São Paulo, o motorista que hoje não encontra onde carregar é demanda nova. A disputa por participação vem depois; agora o que falta é oferta.
Um mercado pulverizado é um mercado sem barreira de entrada consolidada: não há rede nacional para bater, não há marca de referência formada e não há guerra de preço instalada. Quem define agora o padrão de experiência define a referência do setor.
Fontes: ABVE / Tupi Mobilidade (mai/2026) · IBGE (5.570 municípios) · Levantamento setorial (2025–2026).
O plano
Três passos para capturar a lacuna de São Paulo
Etapa 01: Travar os melhores pontos
0–6 meses
Seleção de sites pela densidade real de frota plug-in em SP, com contratos de longo prazo em shoppings, condomínios liberados pela Lei 18.403 e hubs logísticos.
Etapa 02: Padronizar DC 120–160 kW com âncora B2B
6–18 meses
O padrão de melhor relação CAPEX/receita, com contratos de frota garantindo utilização mínima antes de cada implantação — o antídoto à ociosidade.
Etapa 03: Escalar a rede a partir de SP
18–36 meses
Interoperabilidade, gestão de energia e replicação do playbook no Sudeste, transformando presença local em posição nacional defensável.
01 Travar os melhores pontos
Seleção de sites pela densidade real de frota plug-in em SP, com contratos de longo prazo em shoppings, condomínios liberados pela Lei 18.403 e hubs logísticos.
02 Padronizar DC 120–160 kW com âncora B2B
O padrão de melhor relação CAPEX/receita, com contratos de frota garantindo utilização mínima antes de cada implantação — o antídoto à ociosidade.
03 Escalar a rede a partir de SP
Interoperabilidade, gestão de energia e replicação do playbook no Sudeste, transformando presença local em posição nacional defensável.
O plano não depende de subsídio nem de mudança regulatória: os três passos operam sobre demanda já existente e legislação já sancionada.
Fontes: ERA Mobilidade — Tese de investimento em eletropostos (2026).
O que está em jogo
Dois cenários, cinco anos de diferença
Se nada for feito
- A relação de 37,9 veículos por ponto piora à medida que SP absorve a nova frota, e a insatisfação vira desistência: 38% dos donos já cogitam voltar à combustão.
- Os melhores pontos — shoppings, corredores rodoviários e hubs de frota — vão sendo contratados por grupos industriais e distribuidoras de combustível que já entraram no setor.
- A entrada tardia passa a competir por tarifa em uma rede já instalada, com margem comprimida a R$ 1,95/kWh.
Se a decisão for agora
- Posição em um mercado de cerca de R$ 3,0 bilhões em São Paulo até 2030, com demanda comprovada e reprimida, não especulativa.
- Receita previsível ancorada em frotas e recarga em destino — os dois segmentos de maior valor (cerca de R$ 2 bi cada no país).
- Entrada antes da consolidação, em um setor onde nenhum operador detém posição dominante e o ativo escasso é o ponto já instalado.
Fontes: McKinsey, "Recarregar para crescer" (2024) · Pesquisa McKinsey com proprietários de veículos elétricos no Brasil · ABVE / Tupi Mobilidade (mai/2026) · Noticiário setorial (2025–2026).
O déficit de recarga de São Paulo é um número, não uma aposta.
Faltam 16,4 mil pontos no estado para alcançar a relação ideal do setor. Cada um é um ativo com CAPEX conhecido, tarifa conhecida e demanda já circulando na rua. Reserve 45 minutos com o time para revisar o pipeline de sites em São Paulo e o simulador de faturamento ponto a ponto.